Банкротство с сохранением ипотеки в Сочи
Легально спишите потребительские кредиты, микрозаймы и налоги по закону №127-ФЗ, сохранив единственную ипотечную квартиру или дом. Разработаем и согласуем отдельное мировое соглашение с банком.
Ключевые положения нового закона №298-ФЗ
ФЗ №298-ФЗ в действии
С сентября 2024 года закон позволяет исключать единственное ипотечное жилье из конкурсной массы на основе отдельного мирового соглашения с залоговым банком.
Списание прочих долгов
Все остальные необеспеченные обязательства (потребительские кредиты, кредитные карты, МФО, штрафы, налоги) полностью списываются судом.
Оплата третьим лицом
Для оплаты ипотечного долга во время процедуры банкротства можно привлечь третье лицо (родственников, поручителей или созаемщиков).
Без согласия остальных
Мировое соглашение с банком по ипотеке подписывается отдельно. Согласие прочих кредиторов (по потребкредитам или займам) не требуется.
Что изменилось для должников с ипотекой?
Полная потеря жилья
- close Ипотечная квартира подлежала продаже на торгах, даже если это единственное жилье должника и его детей.
- close Залог не выводился из дела: залоговый кредитор требовал полную продажу для покрытия долга.
- close Заемщики с ипотекой не могли пойти в банкротство, боясь лишиться единственного дома.
Полная сохранность жилья
- check Ипотека выводится из-под продажи. Подписывается отдельное мировое соглашение с ипотечным банком.
- check Потребительские долги списываются. Банки и МФО списывают все кредиты и карты, снижая финансовую нагрузку.
- check Ипотека выплачивается в прежнем режиме без угрозы принудительного выселения и продажи жилья.
Как законно прекратить платить кредиты и сохранить единственное жилье?
Когда общая кредитная нагрузка превышает возможности семейного бюджета, должник встает перед выбором: платить за ипотеку или выплачивать потребительские кредиты и микрозаймы. С 2024 года в законодательстве о банкротстве граждан произошли важные изменения.
Ранее закон № 127-ФЗ обязывал арбитражного управляющего выставить на торги всю недвижимость должника, находящуюся в залоге, включая единственную квартиру. Теперь, благодаря ФЗ №298-ФЗ, ипотека может быть сохранена. Для этого составляется проект отдельного мирового соглашения с вашим залоговым кредитором.
Суд утверждает данное соглашение, выводя заложенную квартиру из общей реализации имущества. При этом долги перед другими банками и МФО полностью списываются, а обязательства по ипотеке продолжают исполняться в обычном графике. Это позволяет семье не лишиться крыши над головой.
- info Только единственное жилье — закон работает, если ипотечное жилье является единственным пригодным для проживания.
- info Стабильный источник выплат — необходимо показать источник для будущих выплат по ипотеке (доход должника или третьих лиц).
- info Своевременная подача документов — мировое соглашение нужно направить и утвердить до завершения банкротства.
- info Комплексная защита — юристы берут на себя все переговоры с банком и подготовку мирового соглашения.
Оцените шансы на сохранение ипотеки
Ответьте на 4 вопроса, чтобы узнать, подходит ли ваша ситуация под новый закон №298-ФЗ
Стоимость ведения банкротства с ипотекой
Анализ рисков по ипотеке
- check Оценка статуса жилья как единственного
- check Аудит договоров залога и кредита
- check Правовое заключение о применимости закона №298-ФЗ
Сопровождение мирового соглашения
- check Разработка проекта соглашения с банком
- check Утверждение соглашения в Арбитражном суде
- check Полное списание остальных потребительских долгов
Отдельный план реструктуризации
20 000 ₽
- check Разработка судебного плана выплаты ипотеки
- check Защита от повышения ставок банком
- check Остановка штрафов и пеней с первого дня
Юристы по банкротству с ипотекой в Сочи
Профессиональные юристы, специализирующиеся на защите залоговых активов и составлении судебных мировых соглашений по закону №298-ФЗ.
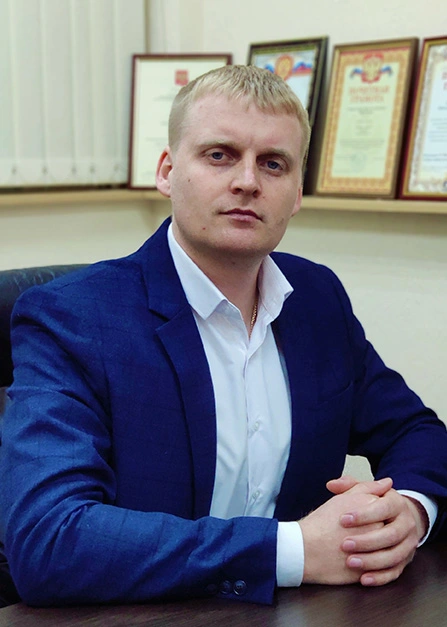
Лебедев Аркадий Павлович
Ведущий юрист по банкротству
Опыт: 16 лет в сфере юриспруденции
Специализация: сложные случаи банкротства, аудит обязательств, защита активов в рамках закона, работа с арбитражными управляющими.
Файзуллин Виль Алмасович
Арбитражный управляющий
Основатель компании
Основатель компании и генеральный директор ООО "СТОП ЗАЙМ".
Мараховский Павел Валерьевич
Ведущий юрист по банкротству
более 20 лет в сфере юриспруденции
Специализация: анализ финансового состояния должника с подбором индивидуальной позиции по ситуации клиента, оспаривание сделок и защита от оспаривния сделок, исключение имущества из конкурсный массы, а также весь спектр услуг в гражданском праве.
Голова Лиана Венеровна
Ведущий юрист по банкротству
более 15 лет в сфере юриспруденции
Специализация: осуществление детального разбора и анализ ситуации должника для выявления рисков, определение вероятности успеха прохождения процедуры и выработка стратегии защиты в суде, знание специфики судебной практики во всех регионах РФ.
Исламова Лиана Раисовна
Юрист по банкротству
более 10 лет в сфере юриспруденции
Специализация: оказывает полный комплекс услуг по проведению процедуры банкротства физических лиц. Осуществляет подготовку документов, корректное взаимодействие с судом и кредиторами.
Решения судов по делам о списании долгов
Мы помогаем клиентам полностью избавиться от долгов перед кредиторами. Ниже представлены реальные судебные решения.
Дело А45-2078/2026
Дата: 31.08.2026 Списано: 555 004 руб.
Дело А32-32039/2023
Дата: 13.08.2026 Списано: 1 953 070 руб.
Дело А32-23061/2025
Дата: 31.07.2026 Списано: 591 000 руб.
Дело А32-54704/2025
Дата: 30.07.2026 Списано: 1 930 276 руб.
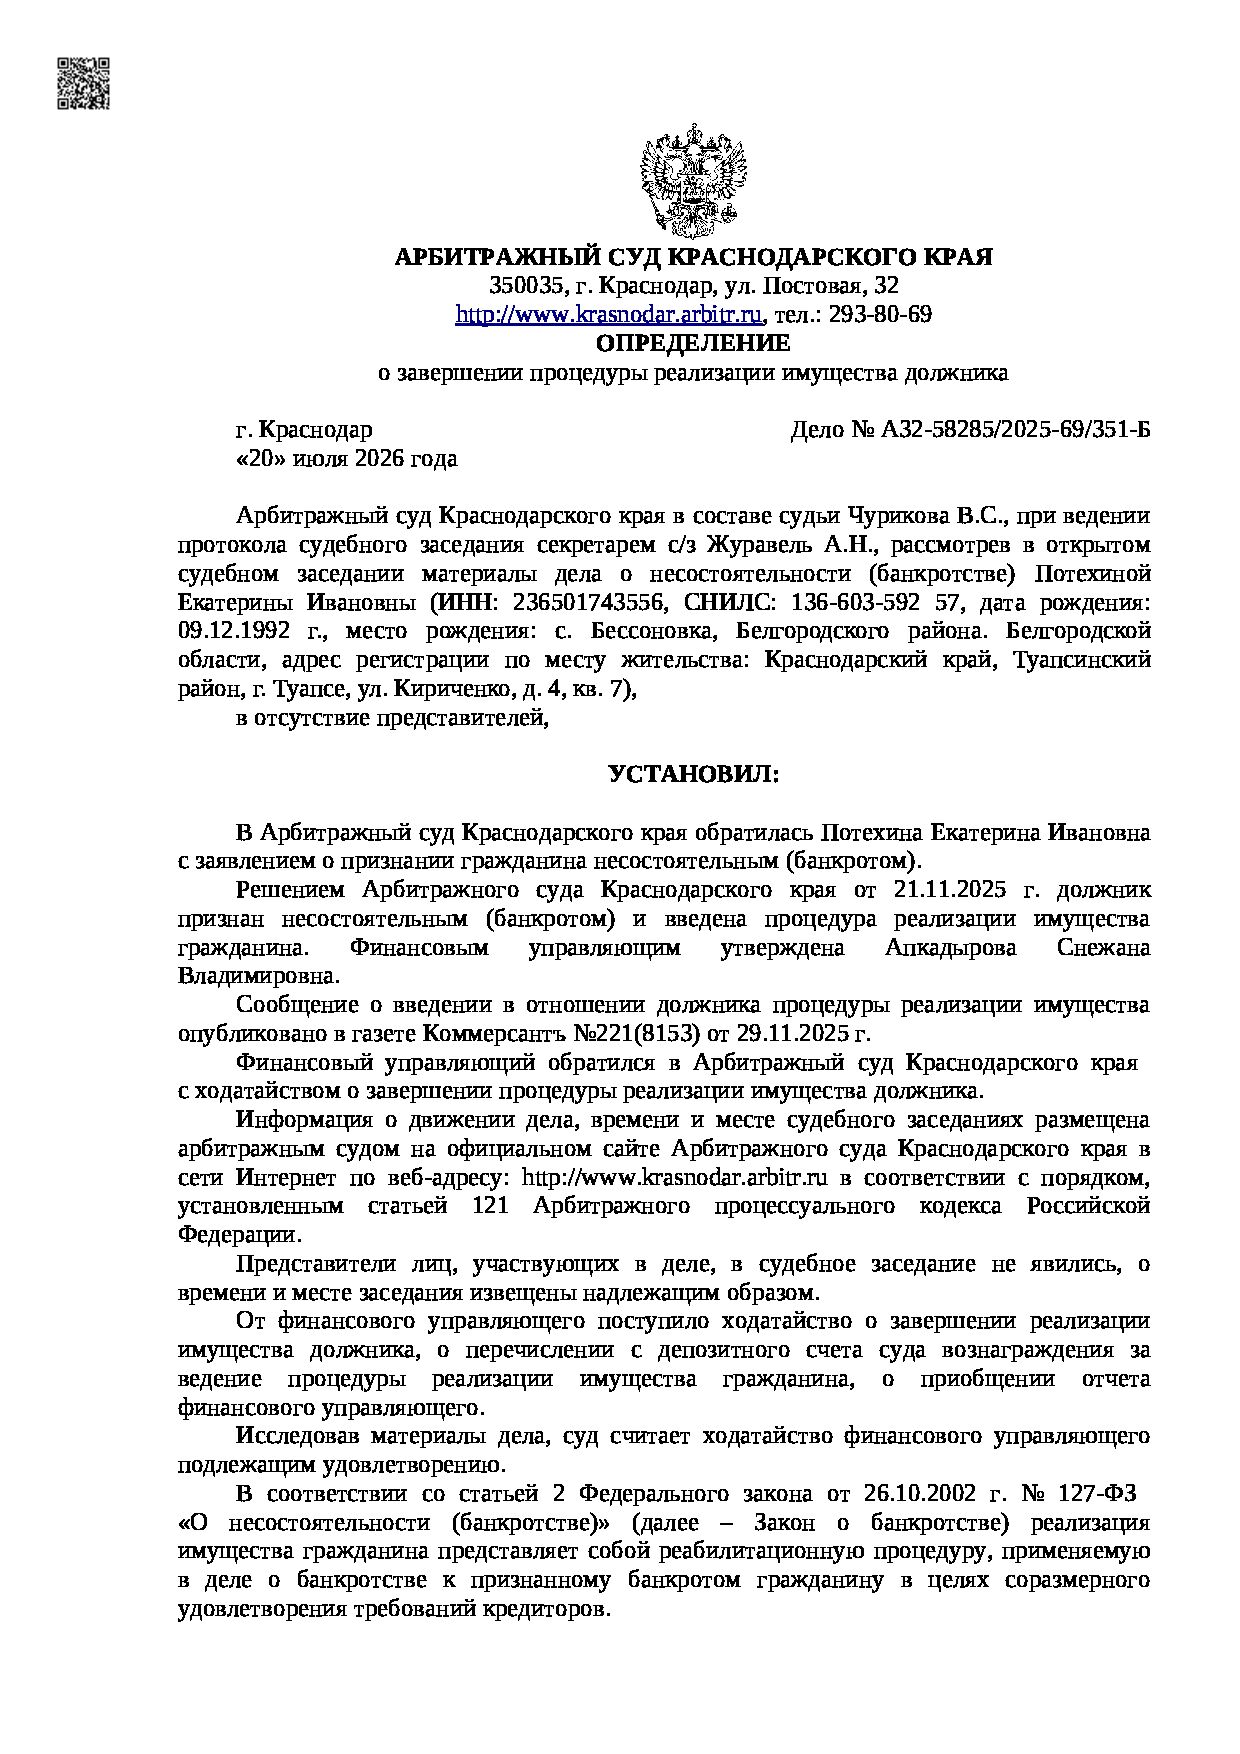
Дело А32-58285/2025
Дата: 20.07.2026 Списано: 2 647 000 руб.
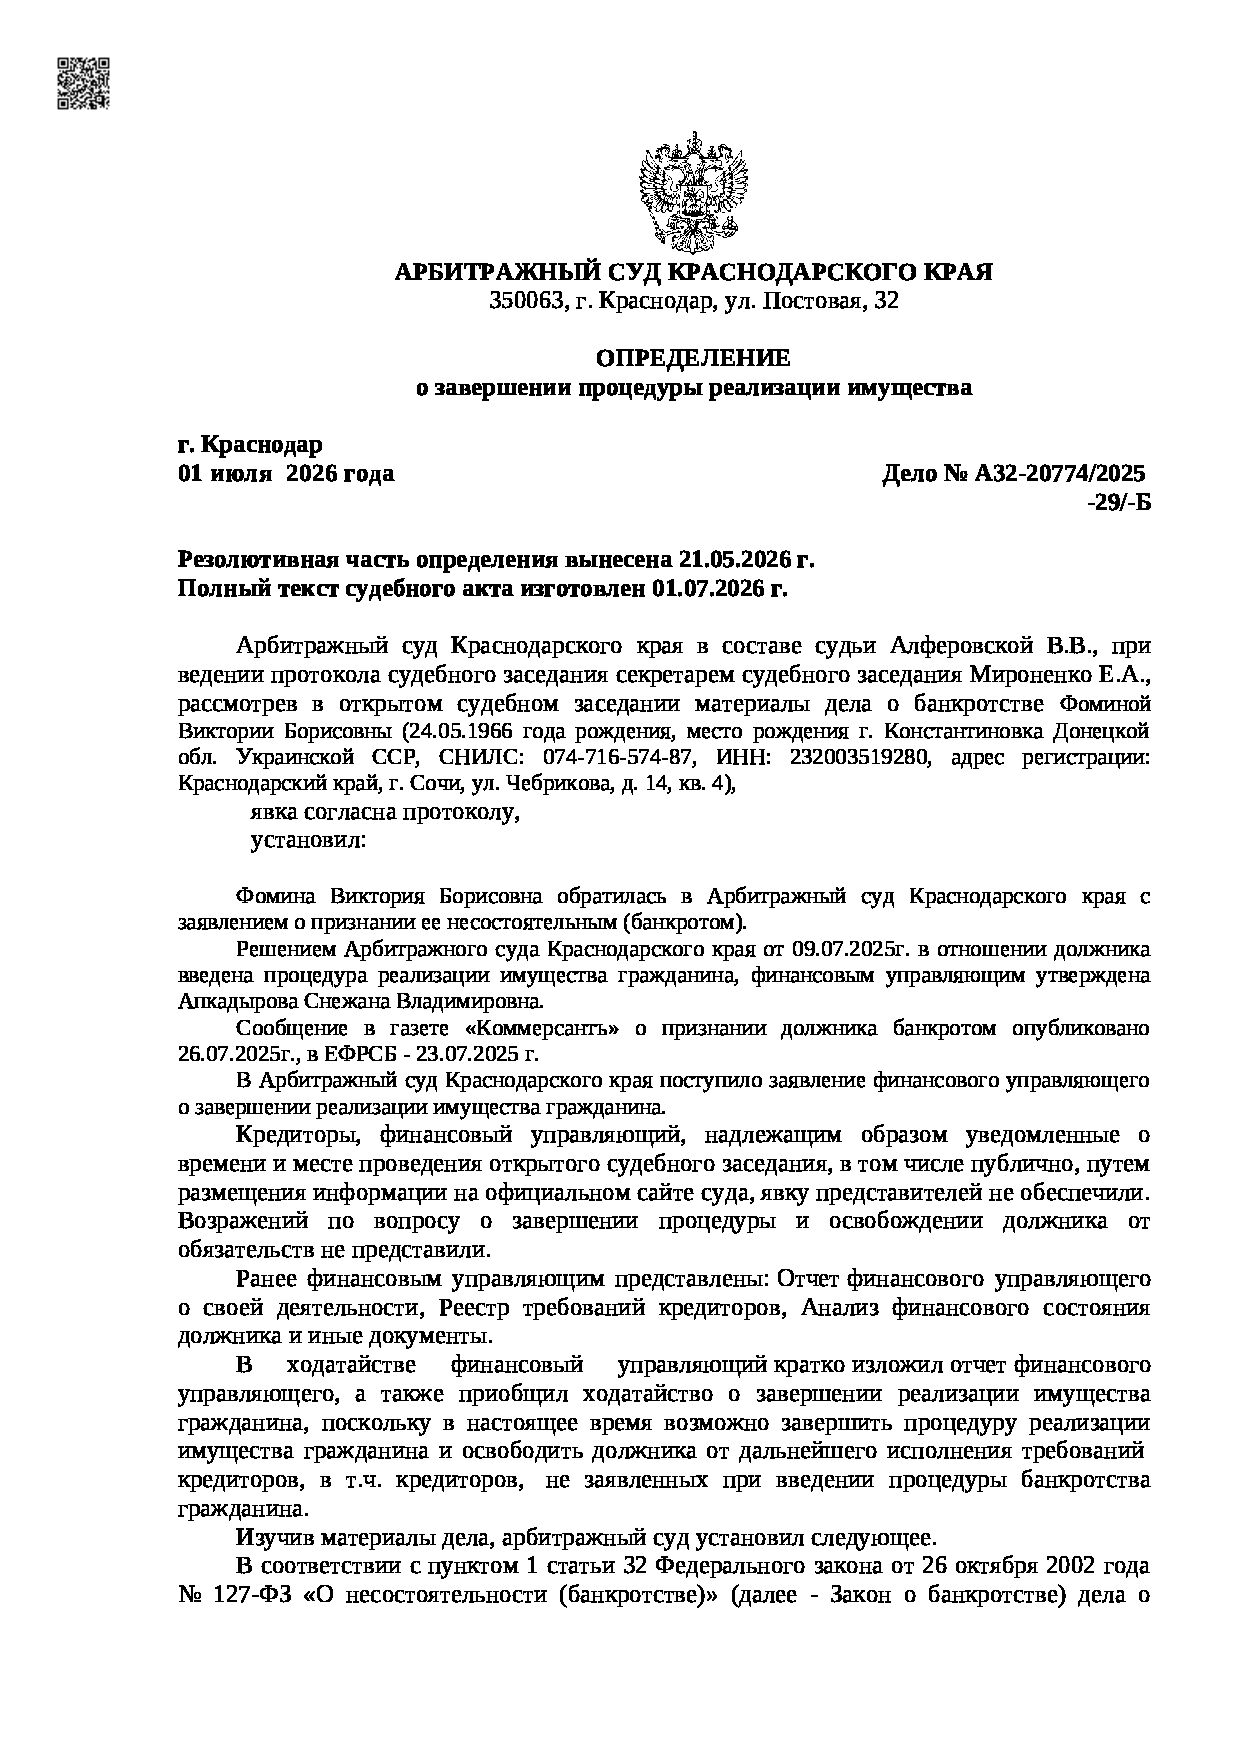
Дело А32-20774/2025
Дата: 01.07.2026 Списано: 576 256 руб.
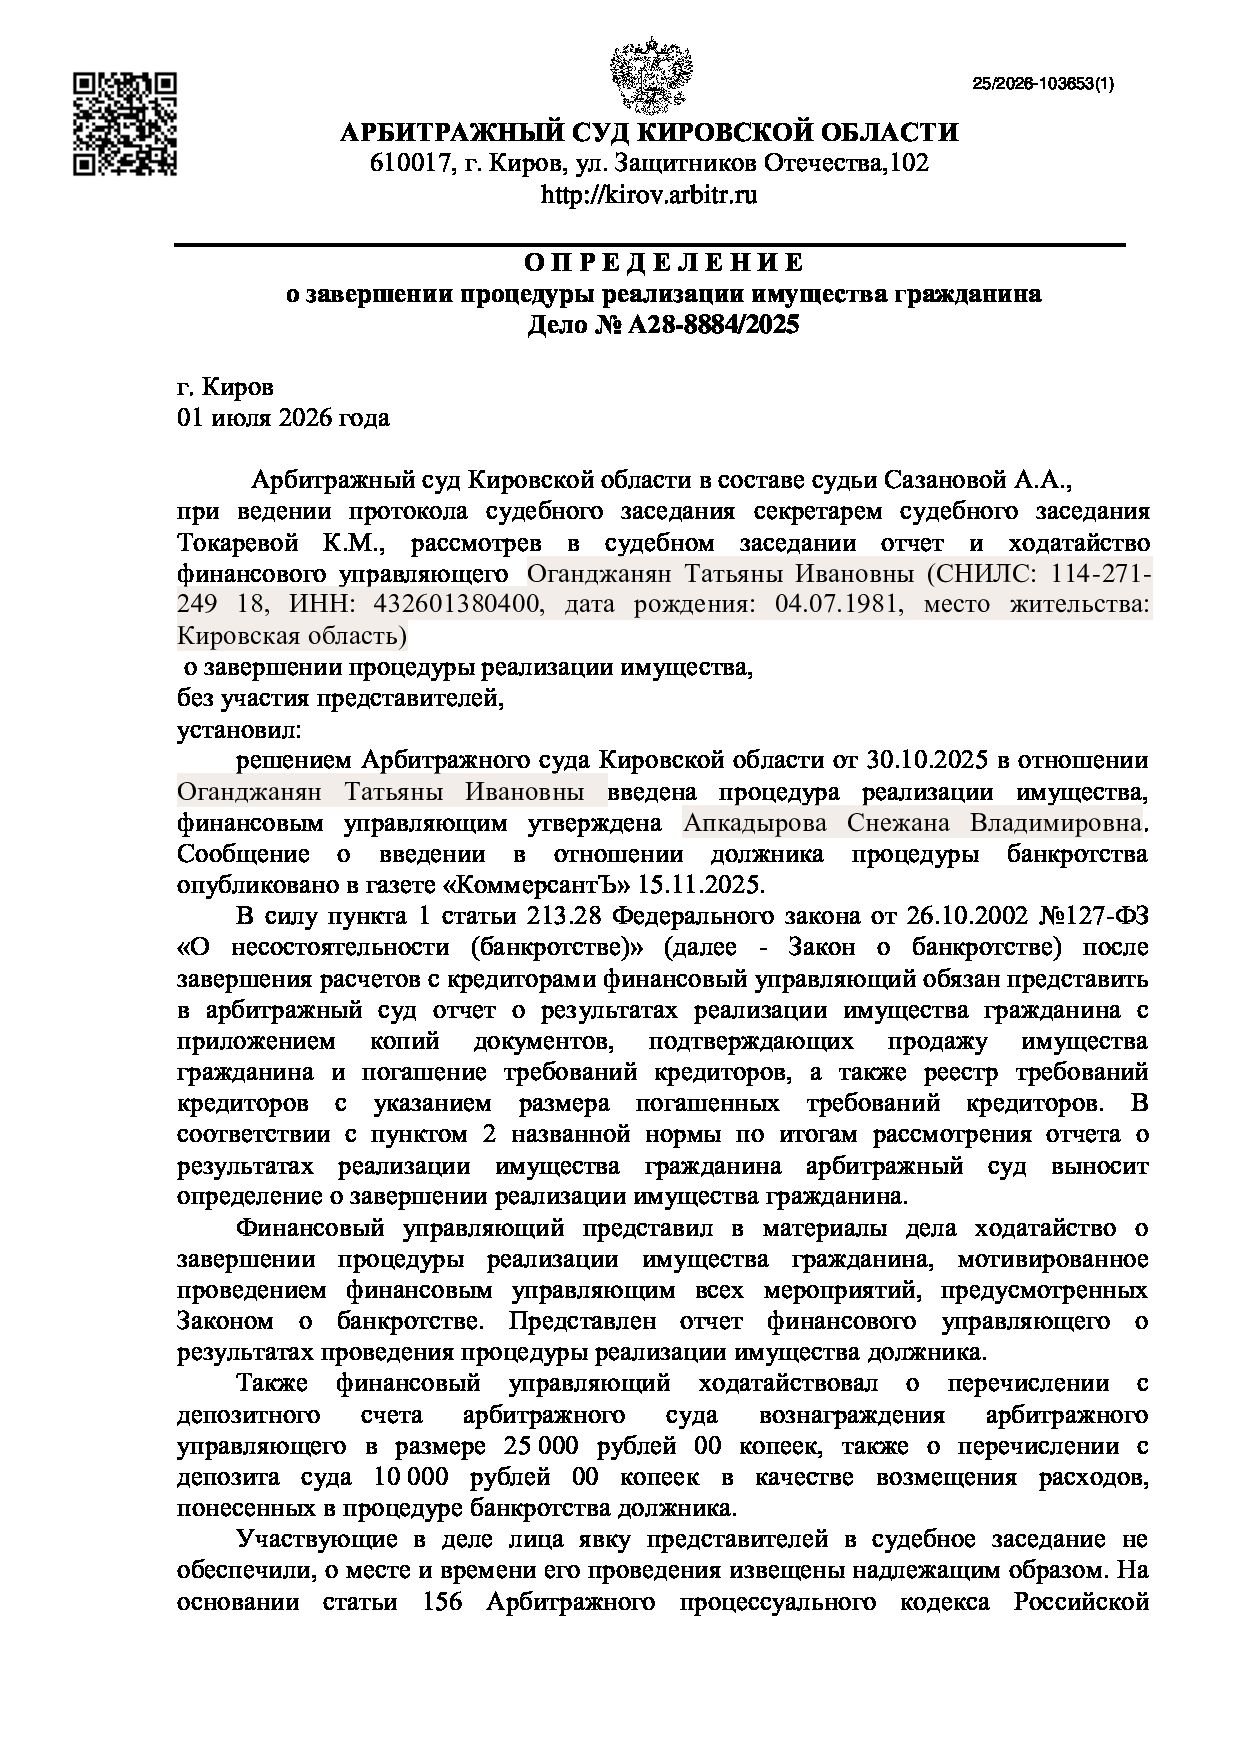
Дело А28-8884/2025
Дата: 01.07.2026 Списано: 680 250 руб.
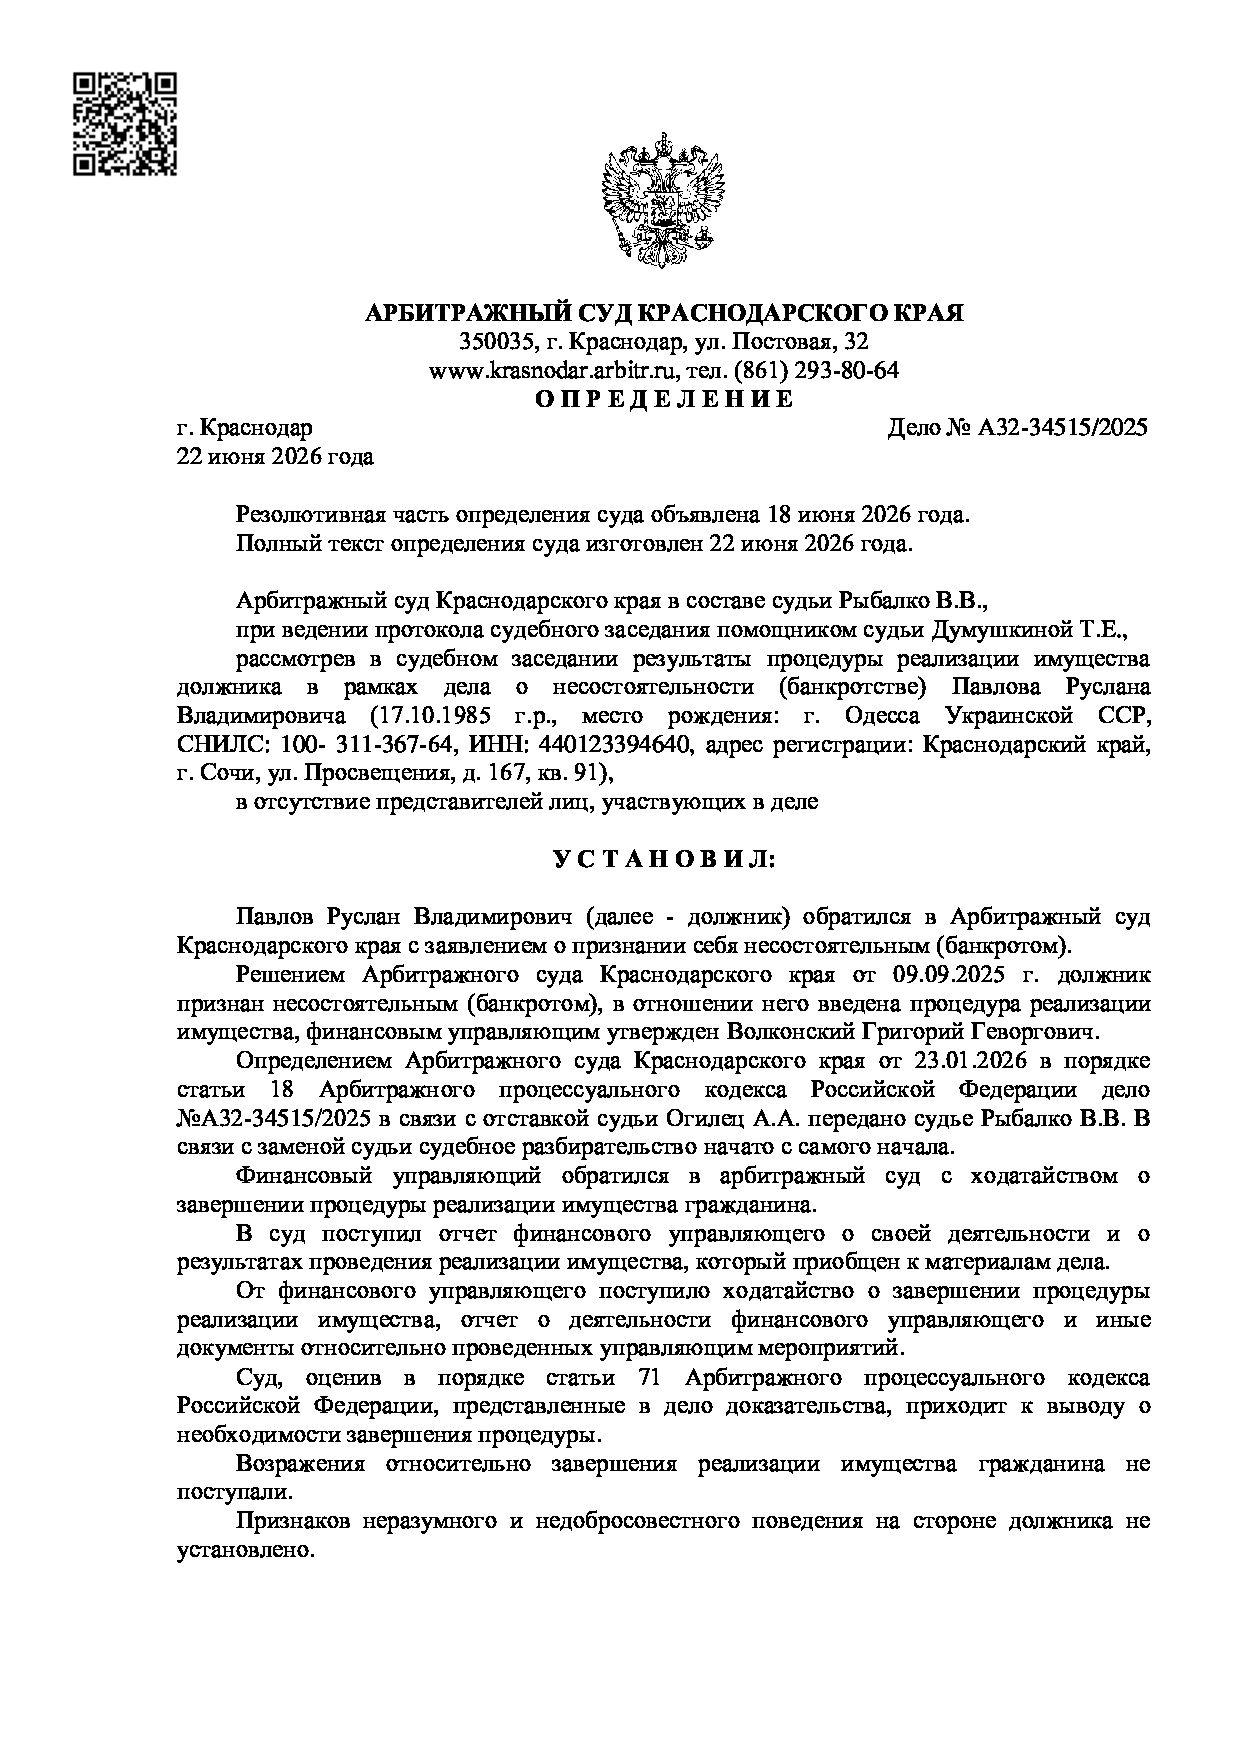
Дело А32-34515/2025
Дата: 22.06.2026 Списано: 2 591 220 руб.
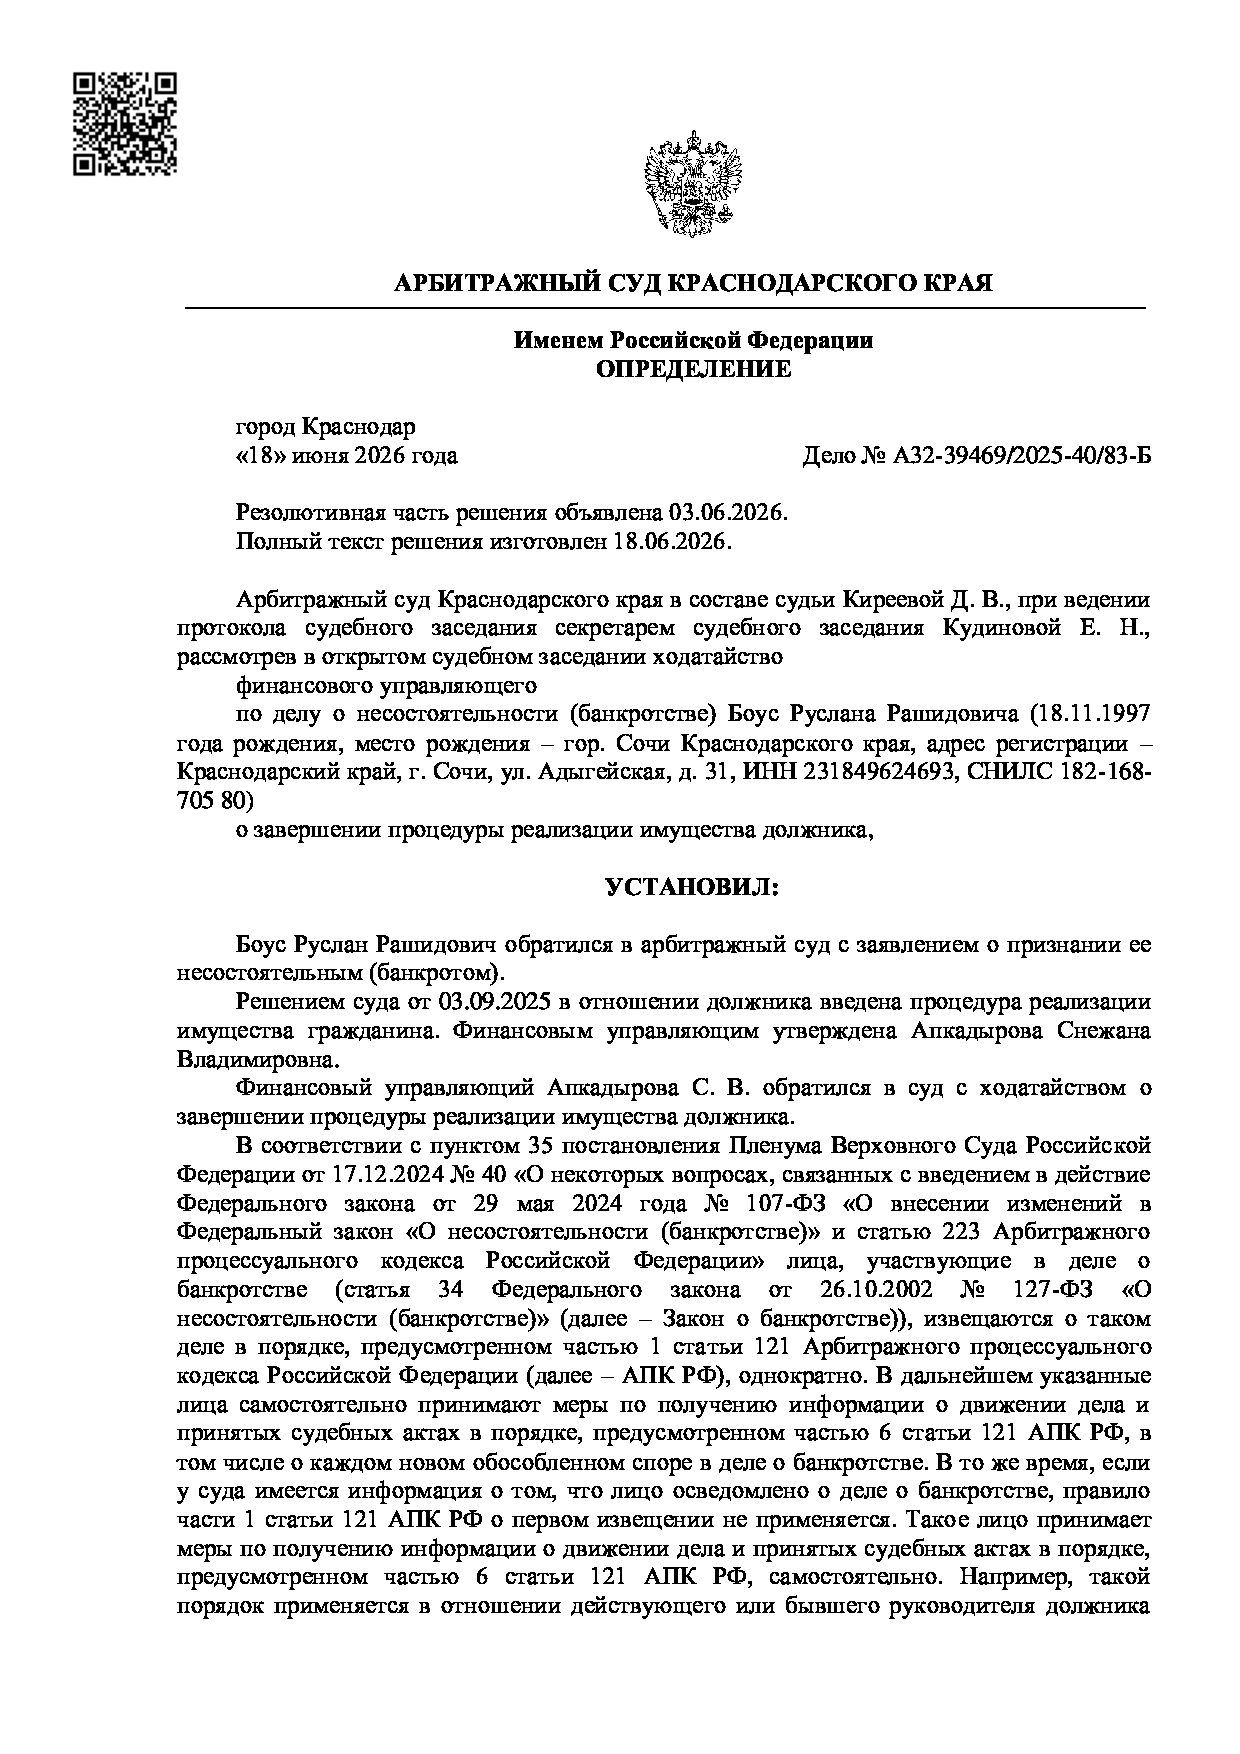
Дело А32-39469/2025
Дата: 18.06.2026 Списано: 2 580 630 руб.
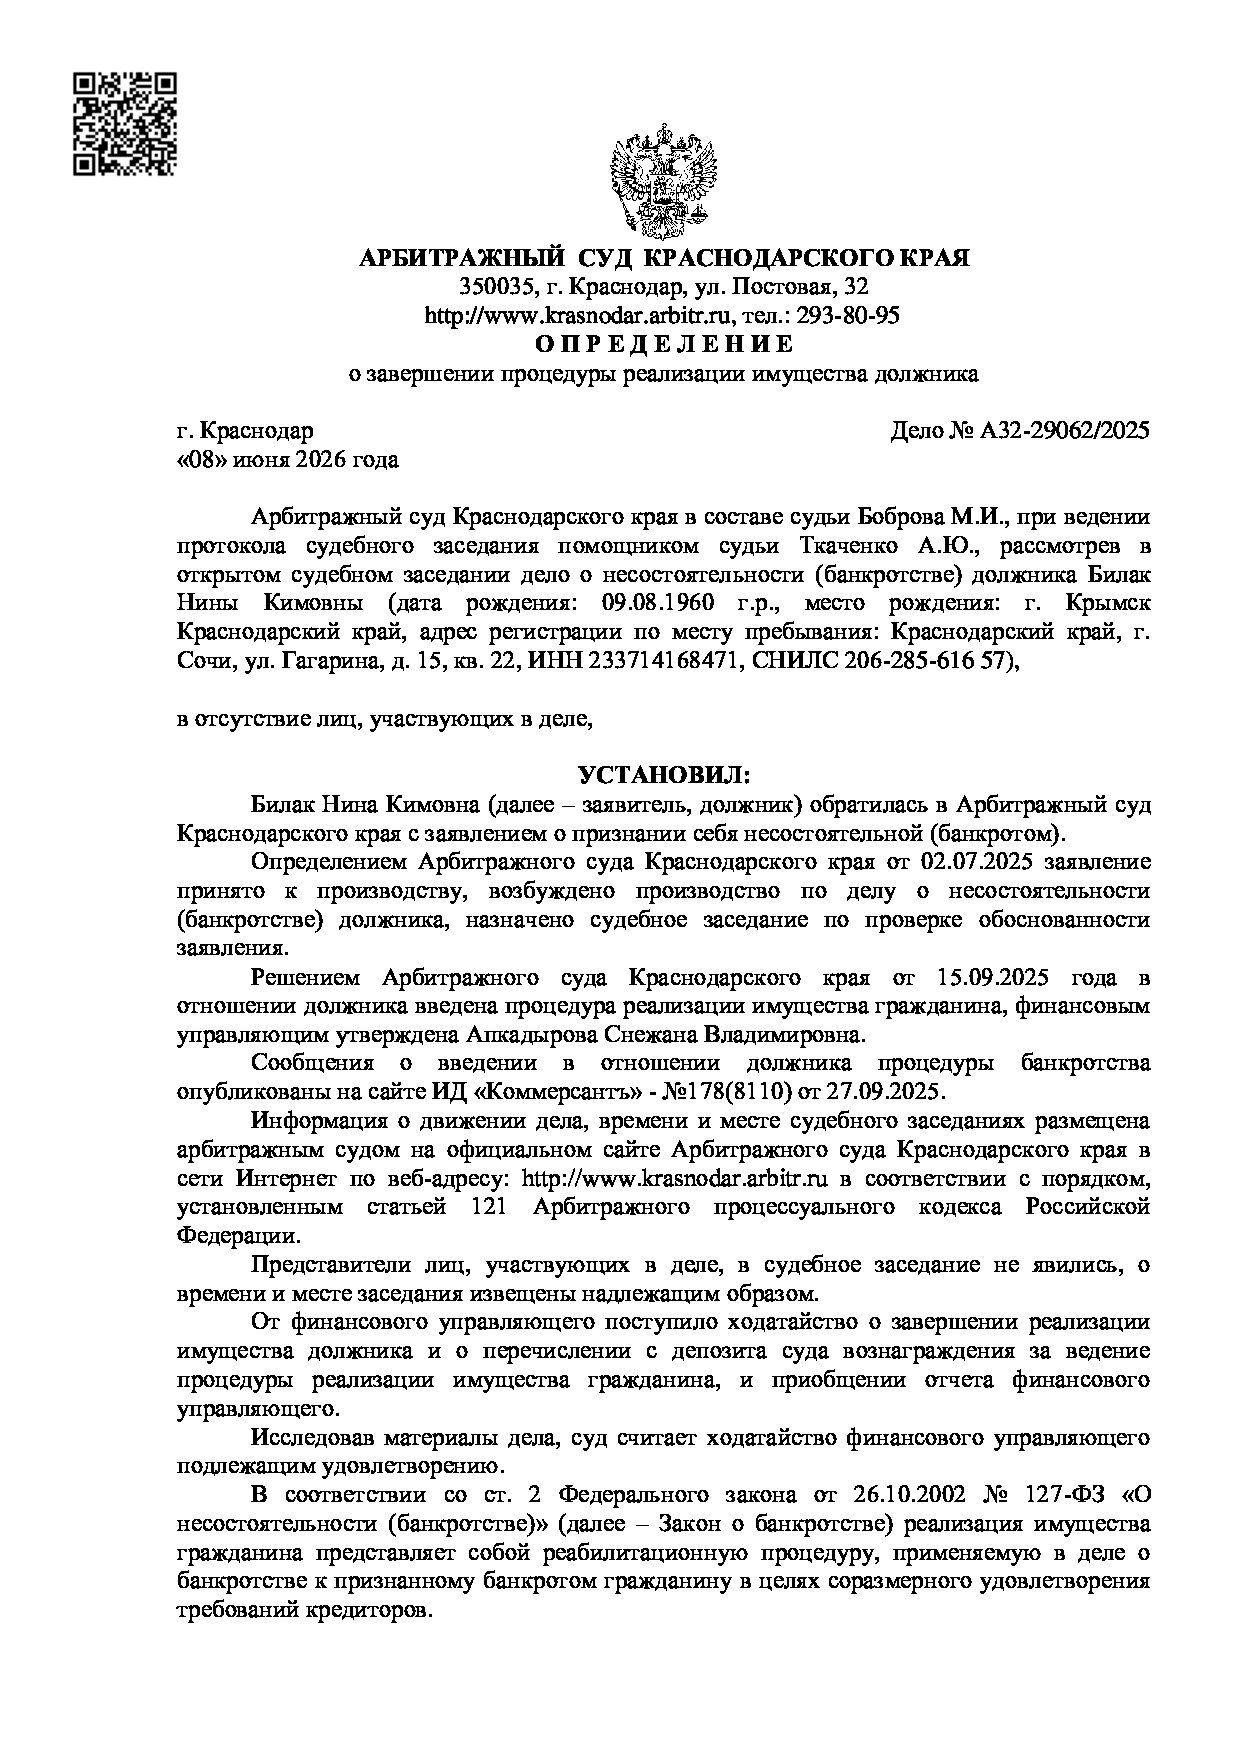
Дело А32-29062/2025
Дата: 08.06.2026 Списано: 1 202 330 руб.
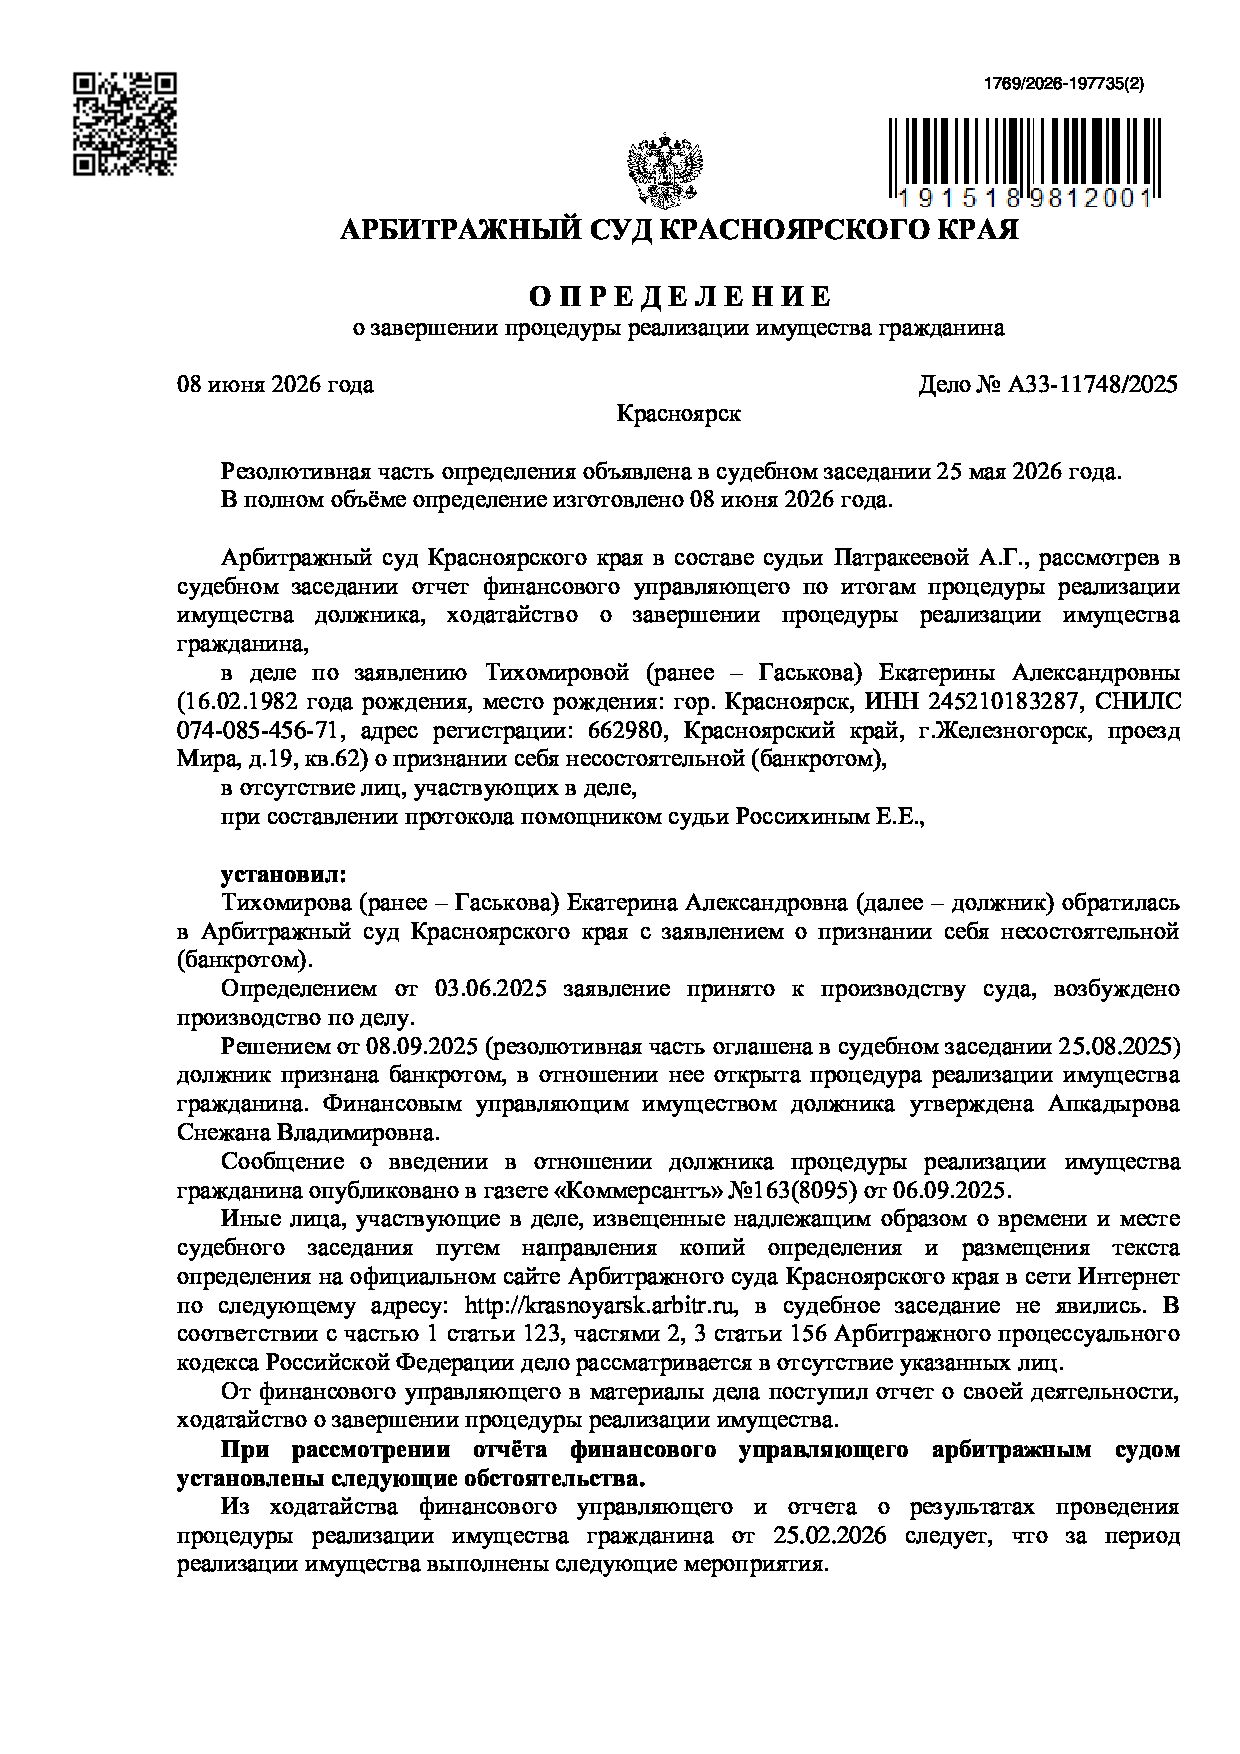
Дело А33-11748/2025
Дата: 08.06.2026 Списано: 2 960 580 руб.
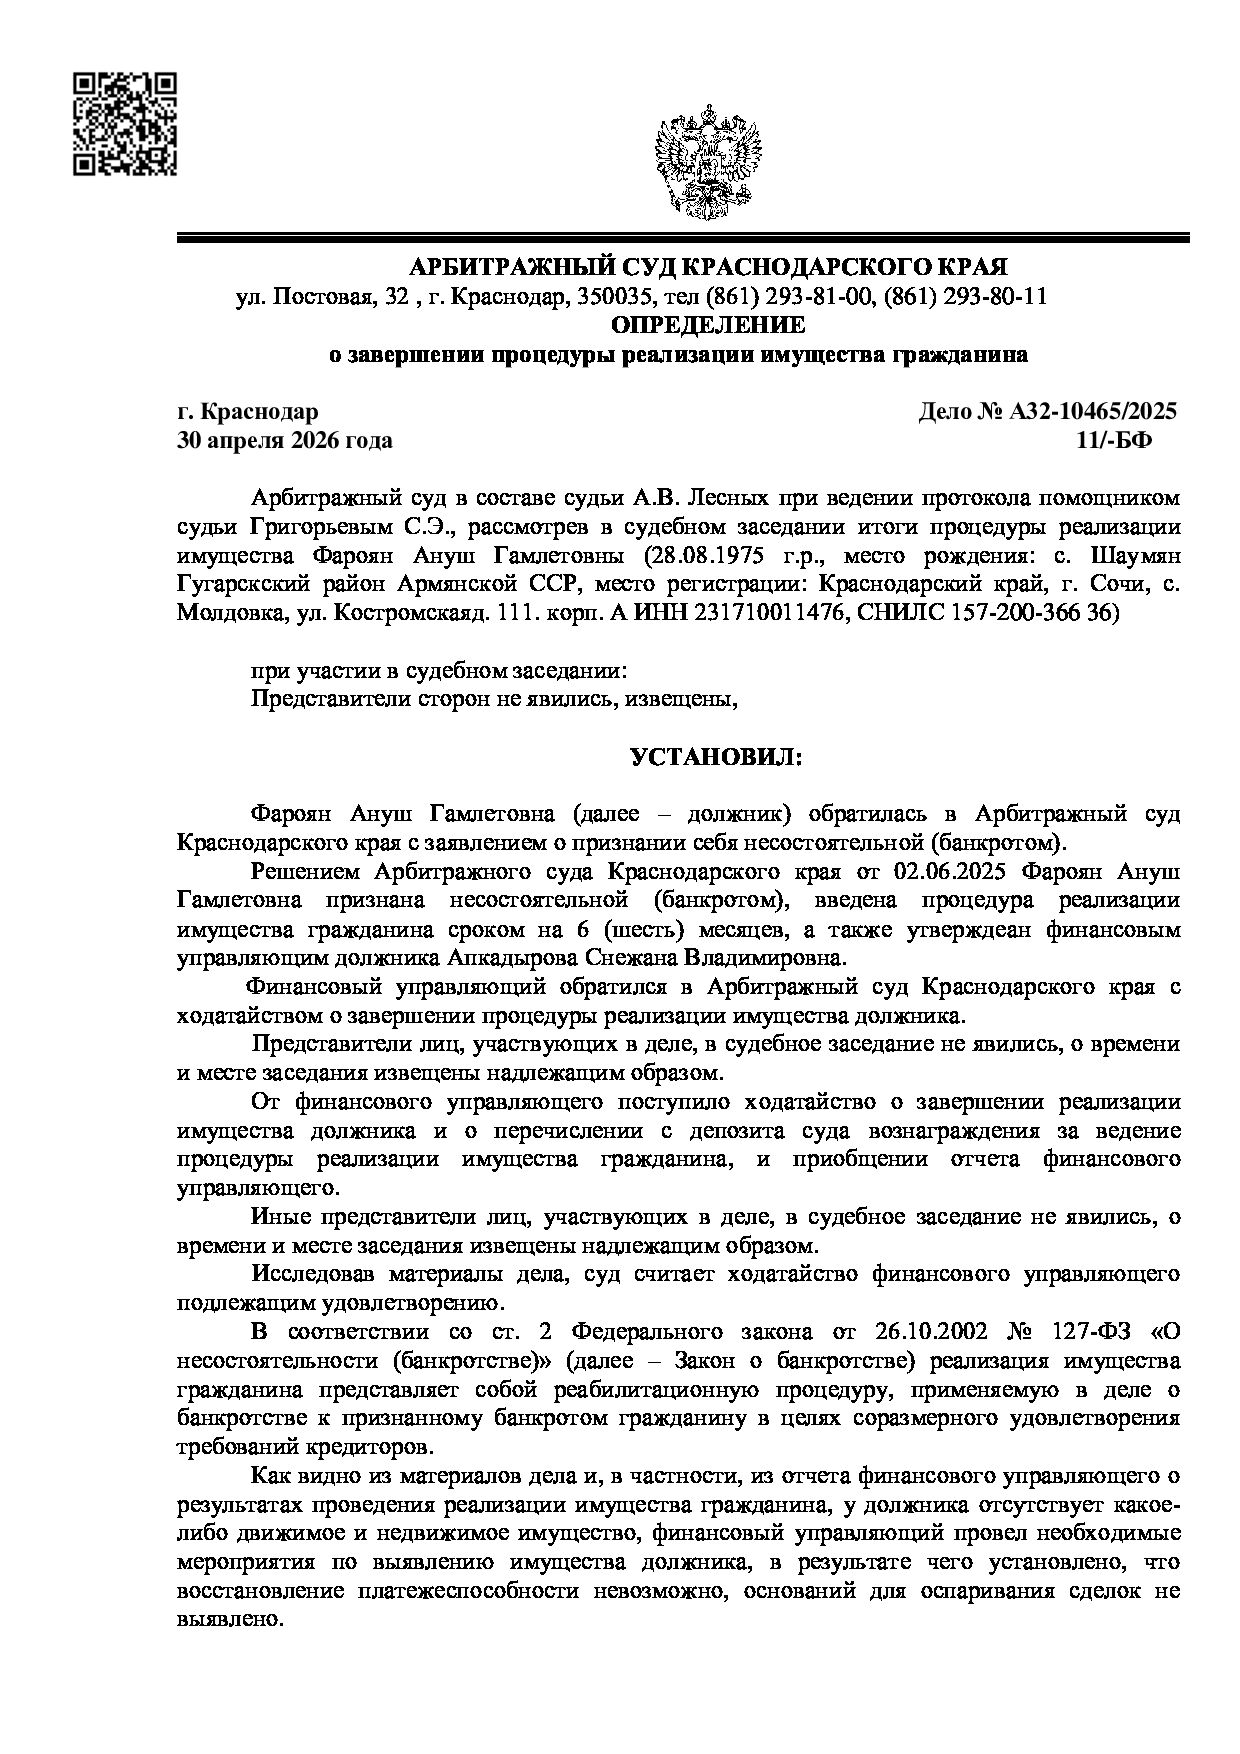
Дело А32-10465/2025
Дата: 30.04.2026 Списано: 1 452 800 руб.
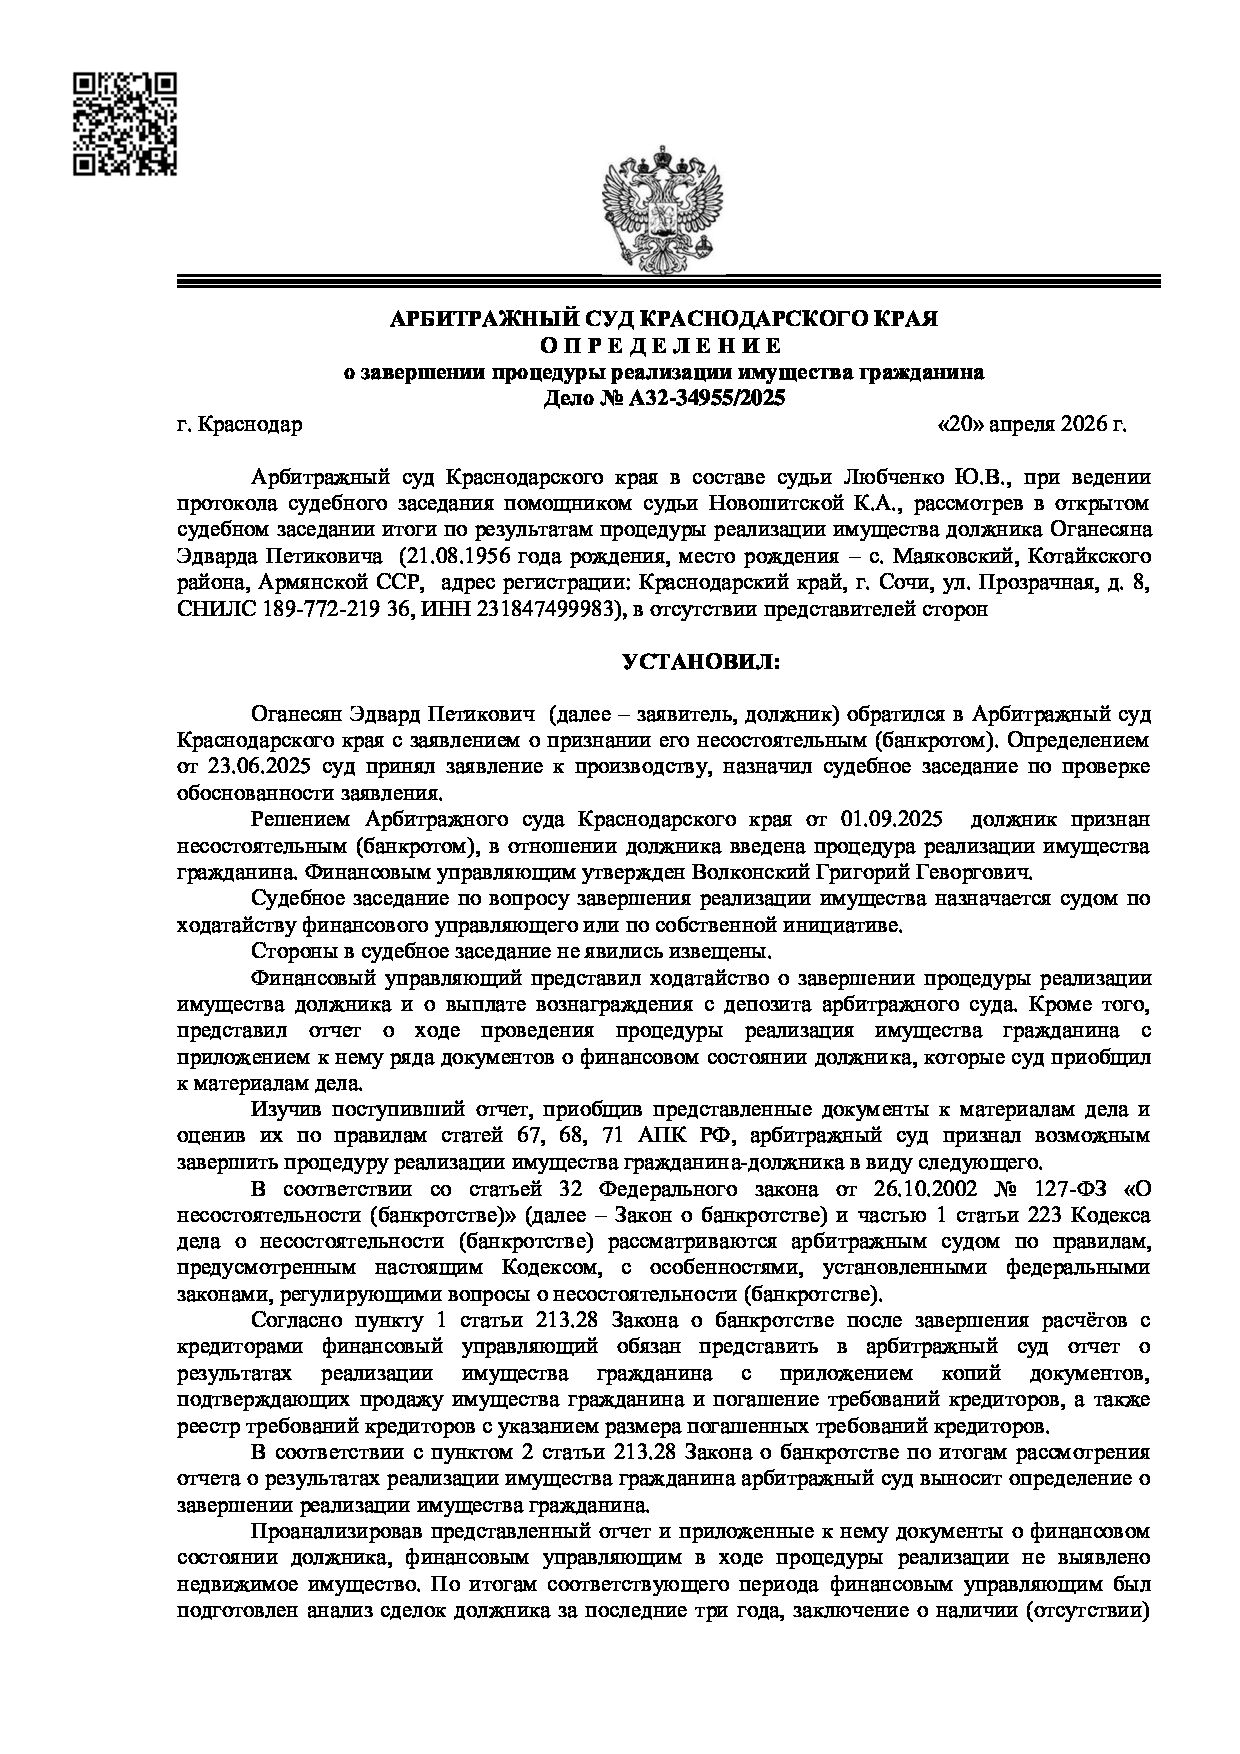
Дело А32-34955/2025
Дата: 20.04.2026 Списано: 950 480 руб.
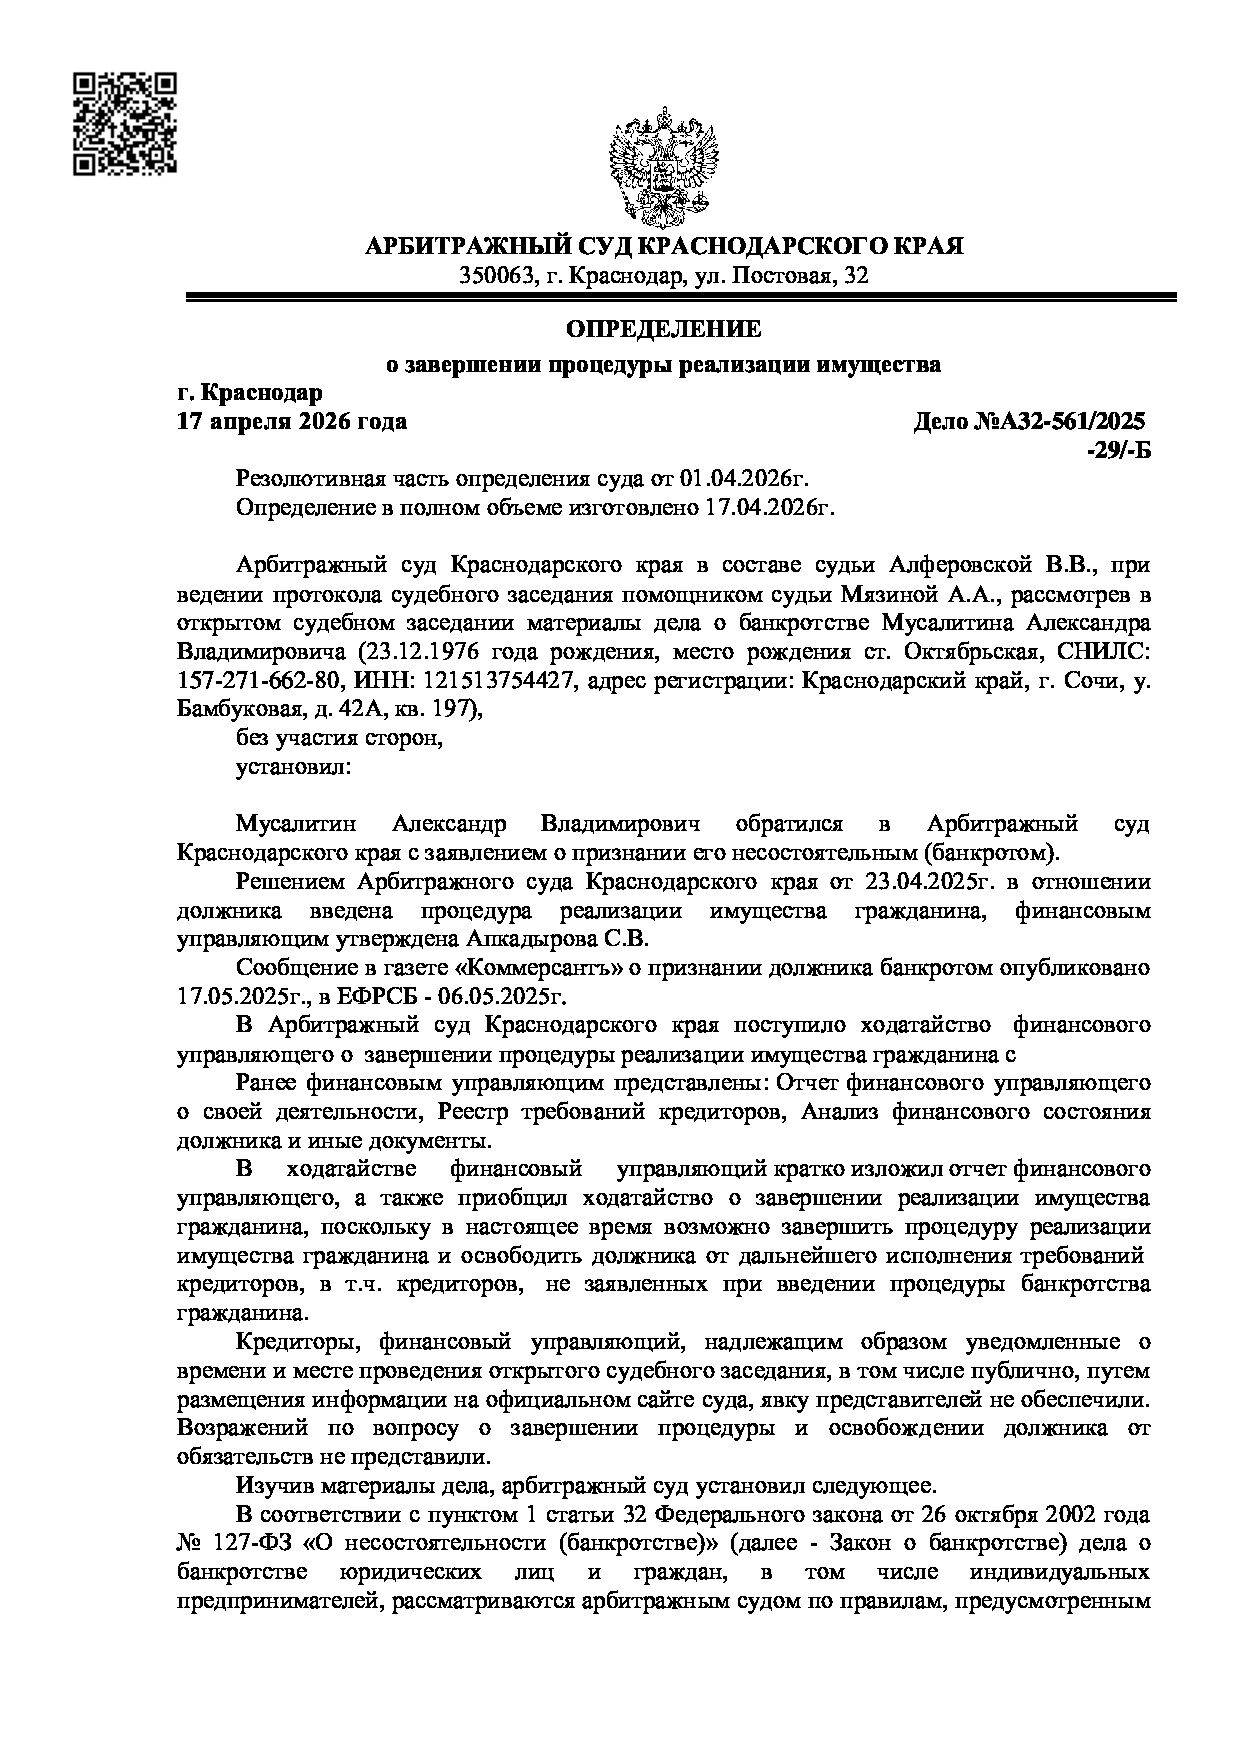
Дело А32-561/2025
Дата: 17.04.2026 Списано: 580 365 руб.
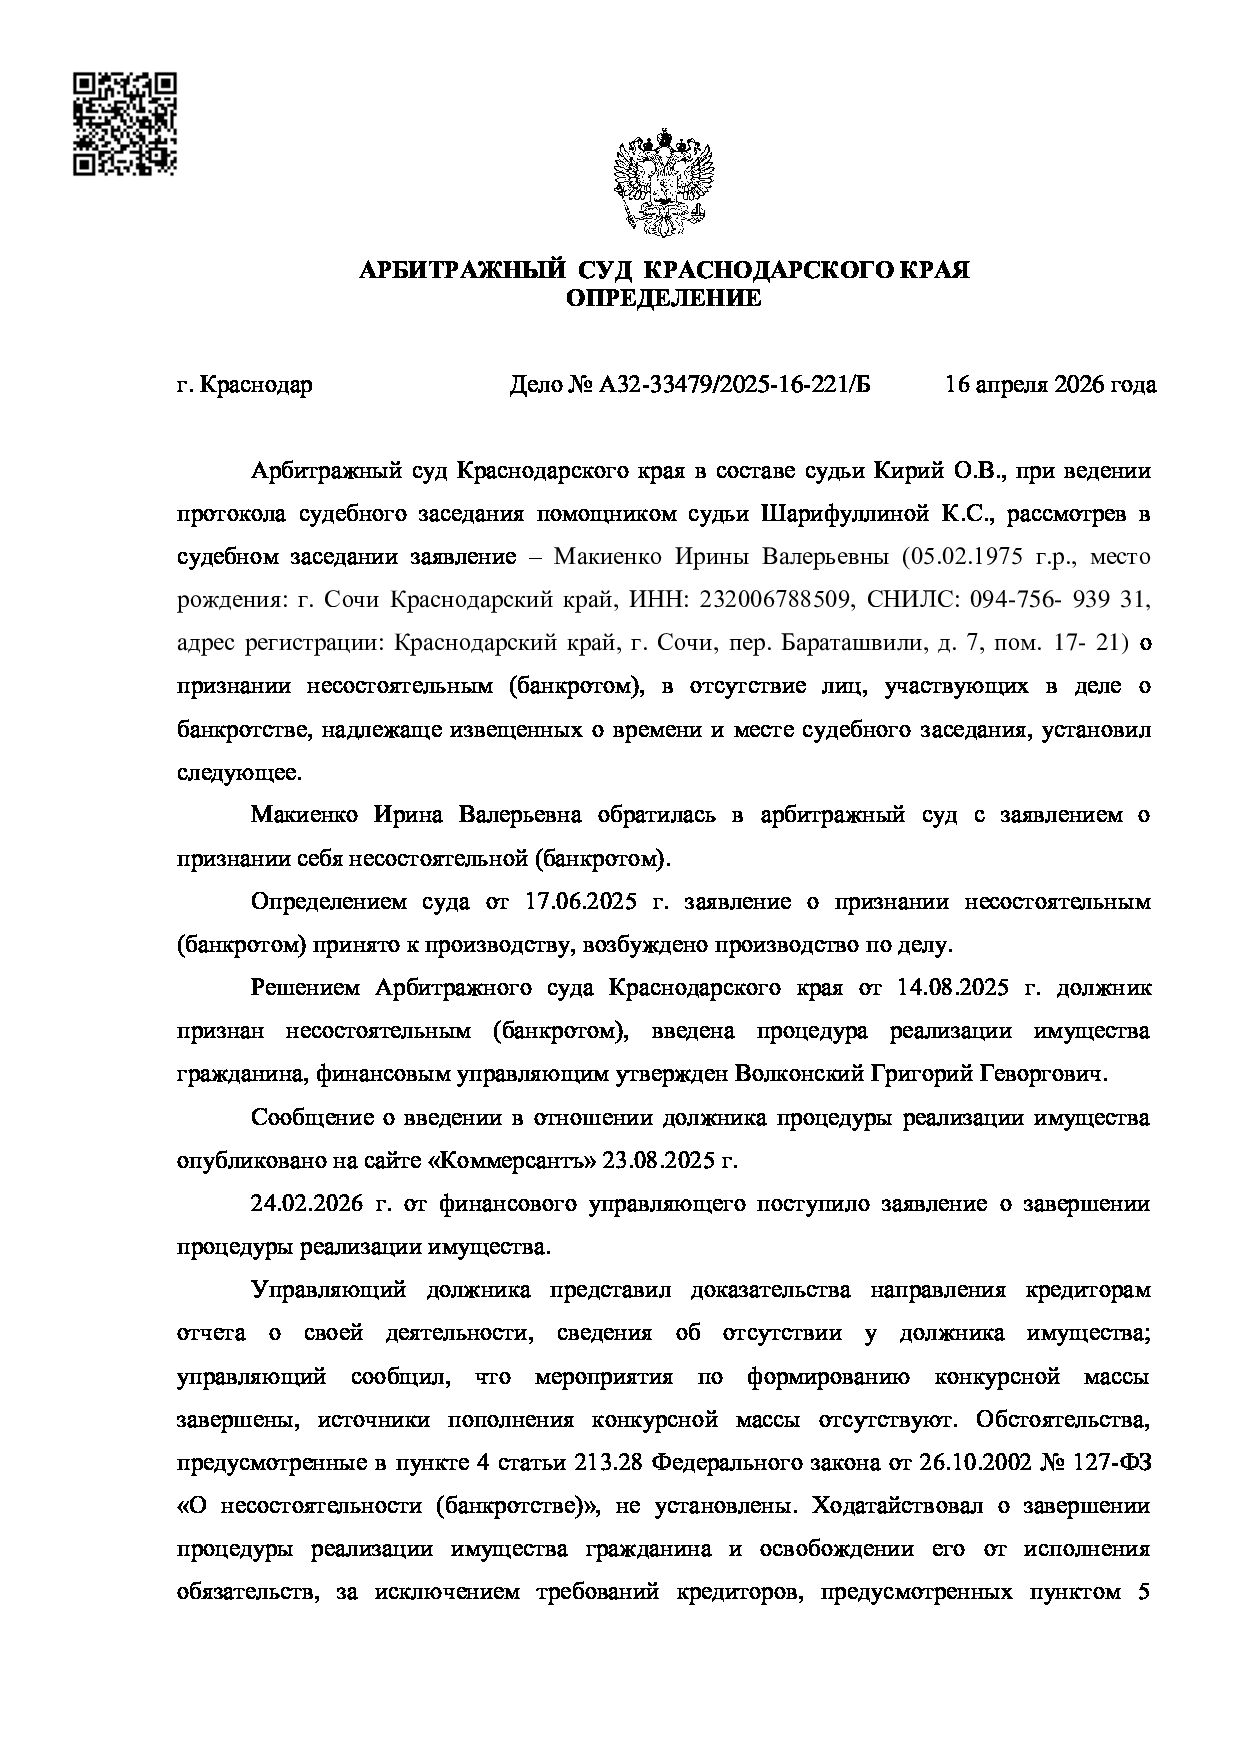
Дело А32-33479/2025
Дата: 16.04.2026 Списано: 874 500 руб.
Ответы юриста по банкротству с ипотекой
Да, можно. Если у вас накопились долги и просрочки по ипотечному кредиту, задолженность по ипотеке может быть погашена до завершения дела о банкротстве. Часто для этого привлекается третье лицо (родственник, созаемщик или поручитель), которое гасит просрочку, а в дальнейшем вносит регулярные платежи по согласованному с банком мировому соглашению.
Во время прохождения самой процедуры банкротства должник не имеет права самостоятельно распоряжаться деньгами (его счета блокируются). Соответственно, платежи по ипотеке должно вносить третье лицо (например, поручитель, супруг или родственник), выступающее плательщиком по мировому соглашению. Это гарантирует банку регулярность поступления средств и защищает жилье от торгов.
Да. В этом и заключается суть нового Федерального закона №298-ФЗ. Суд полностью списывает все потребительские кредиты, долги по кредитным картам, микрозаймам, налоги и коммунальные платежи. Ипотечный же кредит исключается из общего списания и продолжает обслуживаться согласно графику мирового соглашения с залоговым банком.
Банкам экономически гораздо выгоднее заключить мировое соглашение и продолжать гарантированно получать выплаты по ипотечному кредиту в полном объеме, нежели продавать недвижимость на аукционе с дисконтом и терять часть денег. Опыт наших юристов позволяет оперативно находить компромисс и защищать права клиентов.
Другие ситуации должников
Судебное банкротство
Полное списание всех долгов и кредитов по ФЗ №127 с гарантией результата в договоре.
Сохранение имущества
Защита автомобиля, недвижимости и доходов от продажи в ходе банкротства.
Внесудебное банкротство
Бесплатное упрощенное списание долгов через МФЦ за 6 месяцев без судебных приставов.